
Empréstimo de nome é responsável por 24% dos casos de inadimplência, mostra pesquisa CNDL/SPC Brasil

32% dos entrevistados emprestaram nome sem saber a quantia que seria usada; 53% tiveram de arcar sozinhos com a dívida e em 94% dos casos, amizade ficou abalada após episódio
O empréstimo de nome é uma das principais causas da inadimplência no país. Um levantamento feito pela Confederação Nacional de Dirigentes Lojistas (CNDL) e pelo Serviço de Proteção ao Crédito (SPC Brasil) mostra que, entre os brasileiros que limparam o nome nos últimos 12 meses, 24% haviam entrado para a lista de inadimplentes porque emprestaram o próprio nome a terceiros. Mais da metade (51%) dessas pessoas emprestaram o nome com a intenção de ajudar quem fez o pedido, enquanto 16% ficaram com vergonha de dizer não.
De acordo com a pesquisa, a proximidade é algo que acaba facilitando esse tipo de abordagem. Em 27% dos casos o pedido de nome emprestado partiu de amigos. Em seguida aparecem os pais (14%), filhos (14%) e cônjuges (13%). Os colegas de trabalho ficaram em quarto lugar na lista, com 12% de citações.
Na avaliação do educador financeiro do SPC Brasil, José Vignoli, emprestar o nome para amigos ou conhecidos é uma atitude solidária, mas que pode causar prejuízos. “A pessoa que pede esse tipo de favor, geralmente, já tem o próprio nome com restrição ou está com a vida financeira desorganizada, então o risco de não receber o valor gasto é alto. Não se deve emprestar o nome sem antes refletir sobre as consequências dessa decisão. Do ponto de vista legal, quem emprestou o nome é sempre o responsável pela dívida feita”, alerta o educador.
Apesar dos transtornos financeiros gerados pela atitude, 45% dos entrevistados voltaram a emprestar o nome a outras pessoas, principalmente pelo pedido ter vindo de alguém muito próximo (22%) ou por não querer prejudicar o relacionamento com a outra pessoa (10%).
Cartão de crédito é o tipo mais comum de empréstimo de nome; 32% não sabiam o valor que seria gasto por terceiro
Na maior parte dos casos, o empréstimo de nome se deu por meio do cartão de crédito (35%). O cartão de loja (20%) é o segundo meio mais comum nesse tipo de prática, seguido dos financiamentos (17%) e dos empréstimos pessoais (14%).
A pesquisa ainda revela que nem sempre há transparência entre as partes no que diz respeito às condições em que o empréstimo é feito. Quase um terço (32%) dos entrevistados reconhece que emprestou o nome sem nem ao menos ter conhecimento do valor que seria gasto. Outro 26% até acordaram uma quantia, mas o combinado não foi cumprido e a pessoa acabou gastando mais do que deveria.
Os produtos eletrônicos, como computadores, celulares e TVs (22%) despontam como o principal tipo de aquisição feita em nome de terceiros. Depois aparecem eletrodomésticos (19%), materiais de construção (11%) e móveis para casa (10%). Outra constatação é que 32% dos entrevistados não sabiam o que seria adquirido com a compra feita em seu nome.
“Quem empresta o nome precisa entender a real necessidade do outro lado. Muitas vezes, a melhor ajuda é orientar esse amigo ou familiar a dar prioridade para o pagamento de dívidas em vez de estimular que a pessoa assuma mais compromissos, sem saber se ela terá condições de arcar com o pagamento mais para frente”, explica Vignoli.
53% tiveram de arcar sozinhos pela dívida contraída em seu nome; 30% não cobraram pelo dinheiro não recebido
Exemplo de que o empréstimo de nome raramente termina bem é que 53% dos entrevistados estão arcando sozinhos pelo pagamento da dívida feito por terceiros. Em apenas 32% dos casos, a pessoa que pediu o nome emprestado assumiu inteiramente o compromisso de quitar a pendência e 14% estão pagando a dívida conjuntamente.
Para conseguir recuperar o crédito na praça, 90% dos que arcaram com o valor do empréstimo de terceiros tiveram que mudar algum hábito, como economizar e cortar gastos no orçamento (37%), fazer um bico (23%) ou até mesmo contrair um empréstimo ou pedir dinheiro emprestado a terceiros (23%).
Além de emprestar o nome para outra pessoa e ter que arcar com a dívida, a pesquisa identificou que 30% desses entrevistados nem mesmo cobraram o amigo ou familiar pelo dinheiro não devolvido. Entre os 68% que fizeram a cobrança da dívida, mas não obtiveram o pagamento, a maior parte (48%) ouviu que a pessoa não teria dinheiro para pagar ou então que pagaria quando tivesse condições (38%). Há ainda 8% dos casos em que a pessoa que devia desapareceu sem dar satisfações.
Apenas 12% dos entrevistados conseguiram receber o valor integral da dívida paga após a cobrança e 94% garantem que o relacionamento ficou abalado após o episódio, sendo que para 32%, a amizade foi rompida. “O recomendável é nunca emprestar ou pedir o nome emprestado, mesmo que seja para algum parente próximo ou amigo íntimo. Negar esse tipo de pedido pode até abalar a amizade, mas se a pessoa aceita sem pensar nas consequências do ato, corre o risco de perder não somente o amigo, mas também dinheiro e entrar para a lista de inadimplentes. Transparência entre as partes é fundamental nesse tipo de relação”, alerta Vignoli.
Metodologia
Foram entrevistados 537 consumidores que estiveram com o nome sujo e quitaram suas dívidas nos 12 meses anteriores à pesquisa, sendo que continuaram a ser entrevistados somente os consumidores que disseram terem sido negativados devido ao empréstimo de nome para terceiros – o que corresponde a 24% da amostra inicial. A margem de erro da amostra total é de 4,2 pontos percentuais para uma confiança de 95%. Baixe a íntegra da pesquisa em https://www.spcbrasil.org.br/pesquisas
Relacionadas
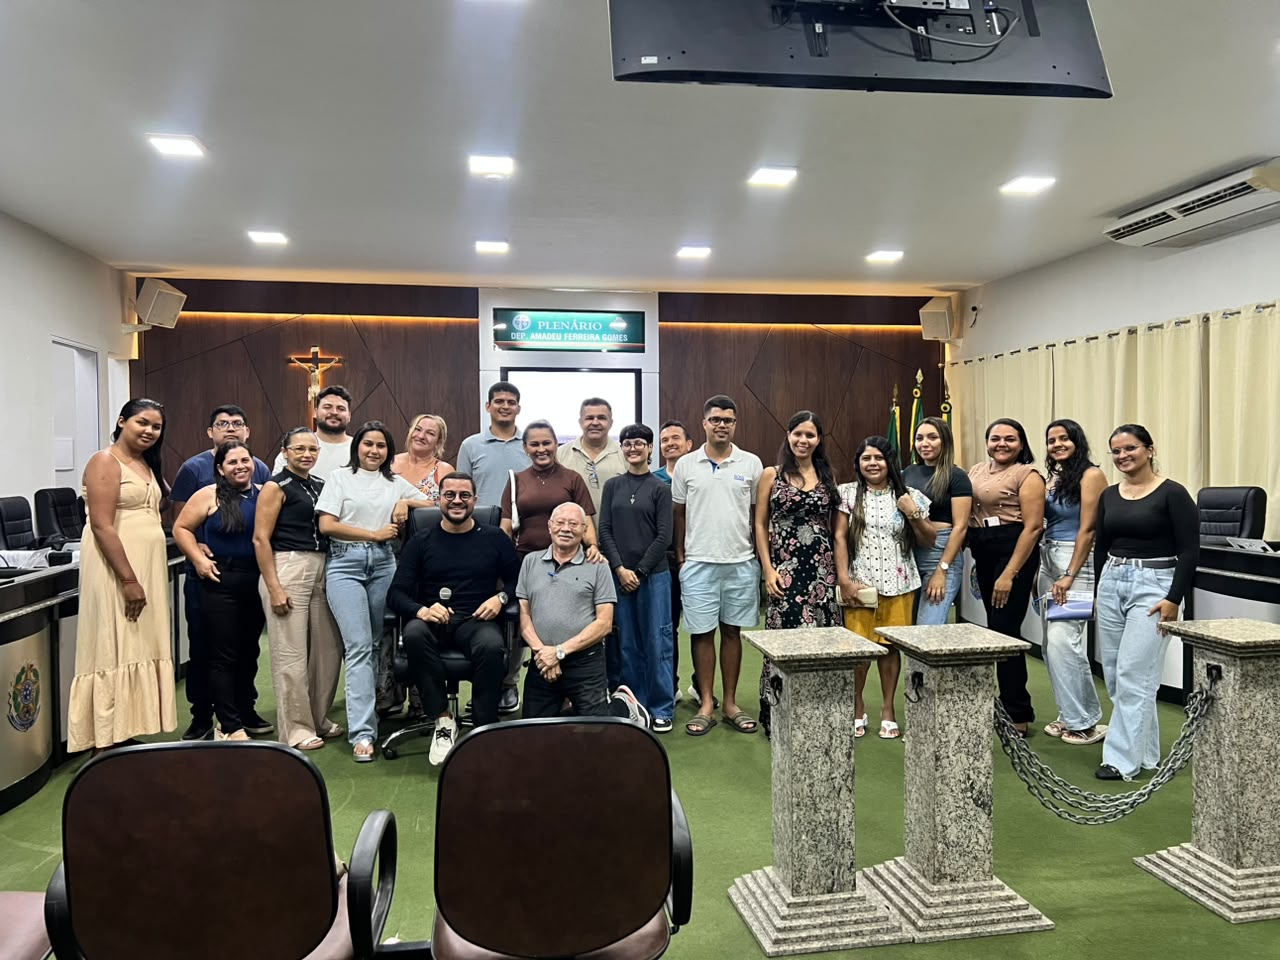
Colaboradores do comércio da cidade de Cruz recebem curso da Jornada Integração 2026
Nos dias 4 e 5 de novembro, o município de Cruz, na Macorregião Norte do Estado recebeu dois dias de cursos sequenciais do projeto Jornada Integr...
Ler mais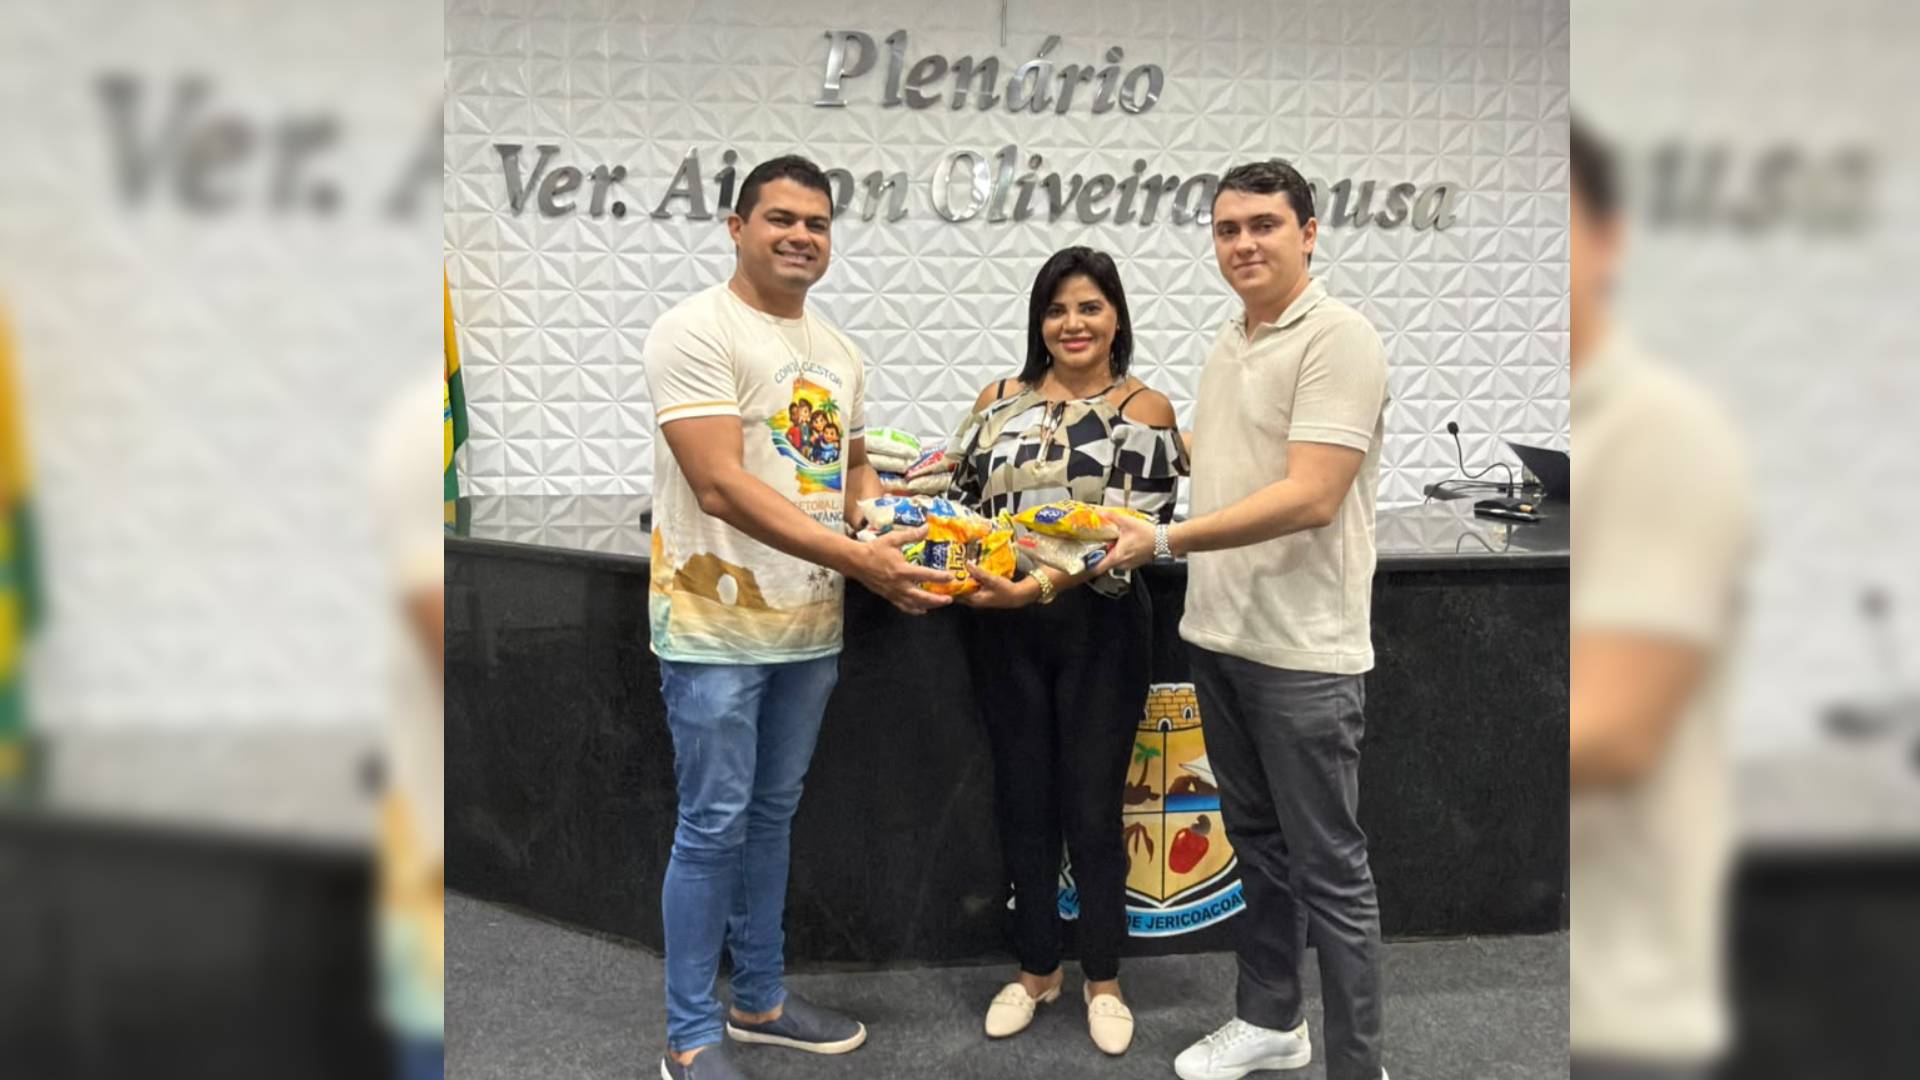
Jornada Integração realiza entrega de alimentos no município de Cruz, na Macrorregião Norte
A Jornada Integração 2026 realizou a entrega de donativos arrecadados durantes os cursos sequenciais ministrados através do projeto. A entrega f...
Ler maisPUBLICIDADE

PUBLICIDADE


